Cómo usar la calculadora de interés compuesto
- Capital inicial: el dinero que tienes hoy para invertir o ahorrar. Puede ser 0.
- Aportación mensual: lo que añadirás cada mes. Si no vas a aportar, deja 0.
- Rentabilidad anual: el tipo de interés o la rentabilidad media que esperas, en porcentaje.
- Años: el tiempo que vas a mantener la inversión.
- Capitalización: cada cuánto se suman los intereses al capital (en una cuenta remunerada suele ser mensual; en un depósito o fondo, se toma anual).
La tabla de debajo muestra, año a año, lo que has aportado, los intereses acumulados y el saldo.
Qué es el interés compuesto
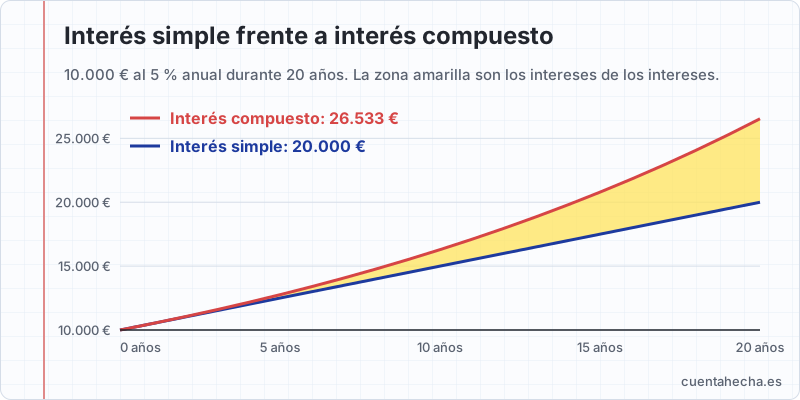
El interés compuesto consiste en reinvertir los intereses: cada periodo, los intereses ganados se suman al capital, y el periodo siguiente generas intereses sobre una cantidad mayor. Es el «interés sobre el interés». Por eso el crecimiento se acelera con el tiempo: los últimos años aportan mucho más que los primeros.
Fórmula del interés compuesto
Cf = C0 × (1 + i/k)k·t
- Cf: capital final.
- C0: capital inicial.
- i: tasa de interés anual en tanto por uno (5 % = 0,05).
- k: número de capitalizaciones al año (12 si es mensual, 1 si es anual).
- t: años.
Ejemplo sin aportaciones
10.000 € al 5 % anual con capitalización anual durante 20 años: 10.000 × 1,0520 = 26.533 €. Has ganado 16.533 € de intereses sin poner un euro más.
Ejemplo con aportaciones mensuales
Con los mismos 10.000 € y 200 € al mes durante 20 años, el capital final supera los 105.000 €. De ellos, 58.000 € los has puesto tú y casi 48.000 € son intereses.
Calculadora de interés compuesto mensual
Si los intereses se abonan cada mes, como en muchas cuentas remuneradas, elige capitalización mensual. La fórmula usa la tasa mensual (tipo anual ÷ 12) y el número de meses:
Cf = C0 × (1 + i/12)12·t
10.000 € al 5 % durante 20 años, mensual: 27.126 € (frente a 26.533 € con capitalización anual)
Con aportaciones periódicas, cada aportación crece desde el momento en que entra. La calculadora lo simula mes a mes: los intereses se abonan al final de cada periodo de capitalización sobre el saldo que había al empezar ese periodo.
Tasa de interés compuesto: cuánto necesitas para tu objetivo
La tasa de interés compuesto es la rentabilidad anual que hace crecer un capital de un valor inicial a uno final en un plazo. Si sabes de dónde partes y adónde quieres llegar, puedes despejarla:
i = (Cf / C0)1/t − 1
Pasar de 10.000 € a 20.000 € en 12 años exige un (2)1/12 − 1 = 5,95 % anual
Comparativa: reinvertir o no los intereses
| Tipo | Fórmula del capital final | 10.000 € al 5 % en 10 años |
|---|---|---|
| Interés simple | C0 × (1 + i × t) | 15.000 € |
| Interés compuesto anual | C0 × (1 + i)t | 16.289 € |
| Interés compuesto mensual | C0 × (1 + i/12)12t | 16.470 € |
Para cálculos de interés simple (depósitos a corto plazo, intereses por días), usa la calculadora para calcular intereses.
Tabla de interés compuesto
Al calcular, debajo del resultado aparece la tabla de interés compuesto año a año: lo que has aportado, los intereses acumulados y el saldo. Así ves cómo los intereses ganan peso con el tiempo hasta superar a tus aportaciones.
El tiempo importa más que el tipo
Empezar antes tiene más efecto que conseguir un punto más de rentabilidad. Con 200 € al mes al 5 % y capitalización anual, en 20 años juntas unos 79.000 €; en 30 años, unos 160.000 €. Diez años más duplican el resultado aunque solo aportes un 50 % más.
| Rentabilidad | Años para duplicar (regla del 72) |
|---|---|
| Al 2 % | 36 años |
| Al 4 % | 18 años |
| Al 6 % | 12 años |
| Al 8 % | 9 años |
Resultado bruto y orientativo: no incluye impuestos, comisiones ni inflación. Una rentabilidad constante es una simplificación; las inversiones reales fluctúan.
Si tu producto no reinvierte los intereses, como muchos depósitos, calcula el interés simple. Y para comparar ofertas con distinta frecuencia de pago, pásalas todas a TAE.
Fuentes
Preguntas frecuentes
¿Qué ventaja tiene reinvertir los intereses?
Con interés simple los intereses se calculan siempre sobre el capital inicial. Con interés compuesto los intereses se suman al capital y generan a su vez nuevos intereses. A largo plazo la diferencia es enorme: 10.000 € al 5 % durante 30 años son 25.000 € con interés simple y 43.219 € con interés compuesto anual.
¿Qué es la regla del 72?
Una forma rápida de saber cuántos años tarda en duplicarse una inversión: divide 72 entre el tipo de interés anual. Al 6 %, el dinero se duplica en unos 12 años; al 4 %, en unos 18.
¿El resultado incluye impuestos?
No. En España los rendimientos del ahorro tributan en el IRPF (base del ahorro) y el banco suele aplicar una retención al pagarlos. Los tipos dependen de la normativa de cada año, así que el resultado es bruto.
¿Qué rentabilidad debo poner?
Para un depósito o cuenta remunerada, la TAE que ofrece el banco. Para fondos o planes, una rentabilidad media anual prudente: las rentabilidades pasadas no garantizan las futuras y la renta variable puede tener años negativos.
¿Es mejor la capitalización mensual o anual?
Con el mismo tipo nominal, cuanto más frecuente es la capitalización, más ganas, porque los intereses empiezan a generar intereses antes. La diferencia es pequeña con tipos bajos, pero crece con el tiempo.
Actualizado el 20 de noviembre de 2026.